「1階のテナントが出ていったまま、何年も埋まらない」「店舗の家賃が低く、利回りが伸びない」──岡山で、1階が店舗、2階以上が住居という収益物件をお持ちのオーナーから、こうしたご相談をいただくことがあります。
そのまま売るのも一つの方法ですが、1階の店舗スペースをトランクルームにして収益を増やし、上の住居の家賃と合わせて利回りを上げてから売るという選択肢もあります。この記事では、具体的な数字を使ってその考え方を説明し、メリット・デメリット、注意点を整理します。売却全体の流れは岡山の不動産売却ガイドもあわせてご覧ください。
収益物件の売却価格は「利回り」で決まりやすい
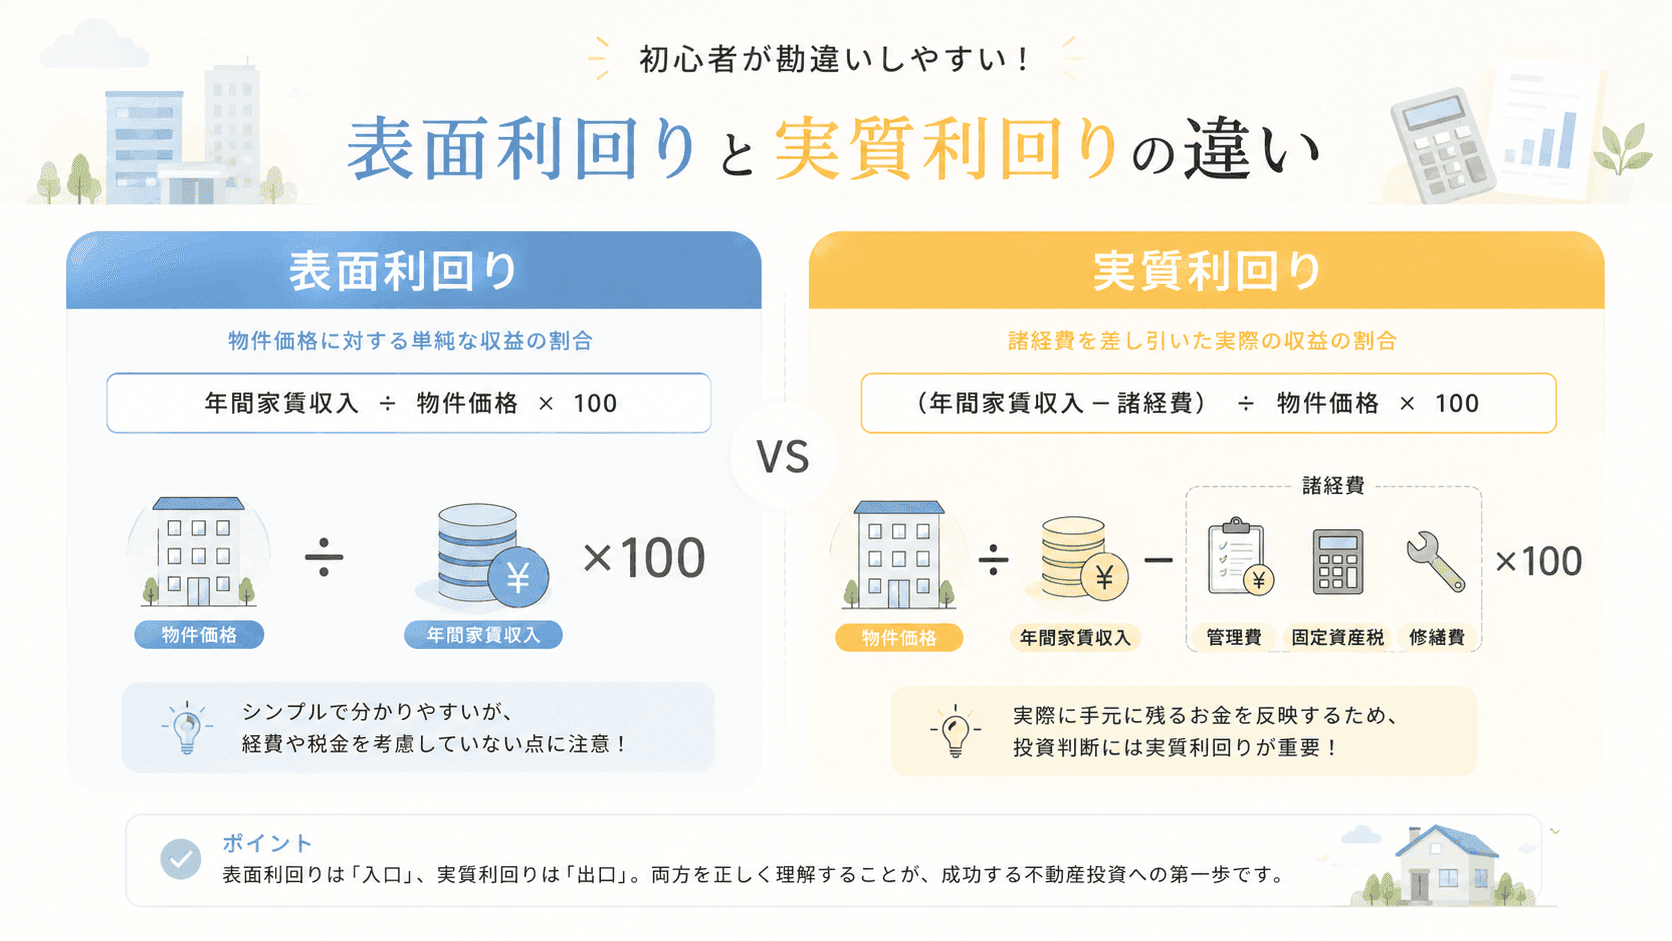
アパートやマンションなどの収益物件は、買主が「いくらの収益を生むか」で価格を判断するのが一般的です。物件を探す買主の多くは、まず表面利回りで候補を絞り込みます。
表面利回り=年間賃料収入÷物件価格
この式を逆にすると、物件価格=年間賃料収入÷表面利回りになります。つまり、同じ利回りで評価されるなら、年間の賃料収入が増えるほど、売却価格も上げやすくなるということです。
提案:1階をトランクルーム、上は一般賃貸に
1階の店舗は、立地によっては家賃が伸びにくかったり、空室が長引いたりすることがあります。一方、トランクルームは、周辺に住宅が多い場所なら需要が見込める可能性があり、店舗より面積あたりの賃料を高く設定できる場合があります。
| 階 | 使い方 | 収益 |
|---|---|---|
| 2階以上 | これまでどおり共同住宅として賃貸 | 家賃収入 |
| 1階 | 店舗スペースを区切って屋内型トランクルームに | トランクルームの利用料 |
屋内型トランクルームの市場は2026年に519億円と、2008年の約4倍に拡大しています(キュラーズ調べ)。運営を専門会社に委託する仕組みもあり、オーナーの手間を抑えることもできます。屋内型トランクルームの詳しい仕組みは屋内型トランクルーム投資の記事で解説しています。
利回りはどう変わる?(仮の数字で計算)
次のような物件を例に計算してみます(すべて仮の数字です)。
計算の前提
- 物件価格:5,000万円
- 表面利回り:10%(年間賃料収入500万円)
- 1階店舗:30坪、家賃月10万円(年120万円)
- 住居部分の家賃:年380万円(500万円-120万円)
- トランクルーム:坪単価2万円で貸し出し。30坪のうち通路などを除いた貸室を約18坪として、満室で月36万円
計算式
- 1階の収入の増加(満室の場合):トランクルーム月36万円-店舗月10万円=月26万円の増加
- 年間に直すと:26万円×12か月=年312万円の増加
- 転用後の年間賃料収入:住居380万円+トランクルーム432万円(36万円×12か月)=年812万円
- 転用後の表面利回り:812万円÷5,000万円=約16.2%
ただし、トランクルームはすぐに満室になるとは限りません。稼働率ごとに計算すると、次のようになります。
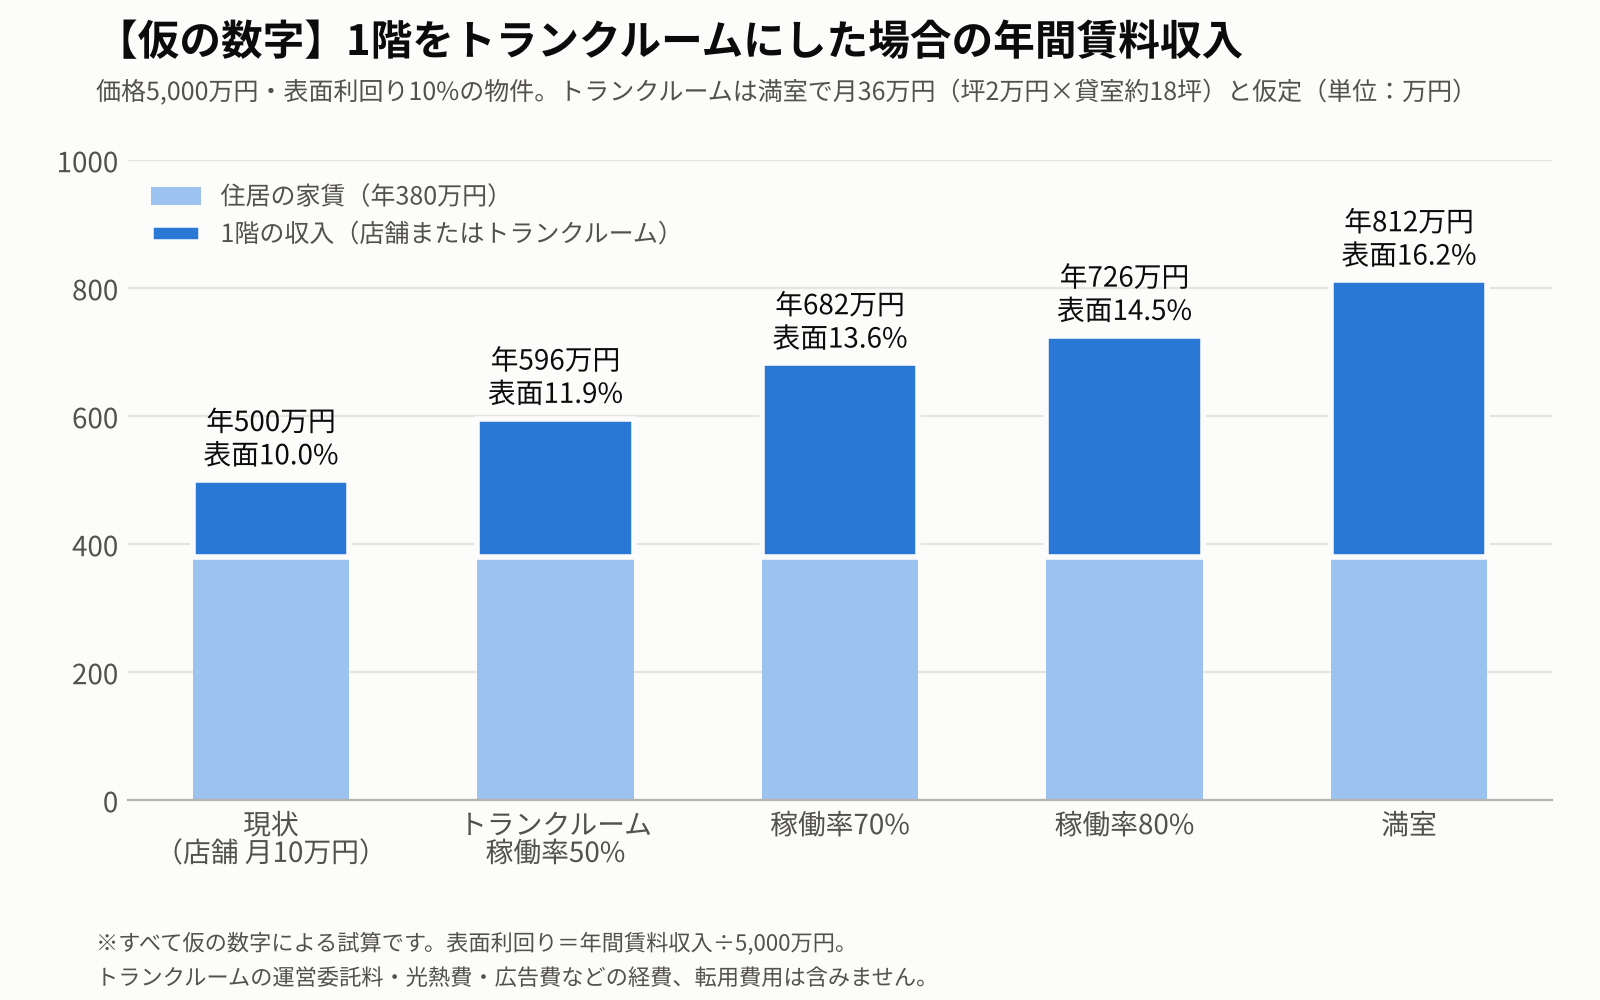
| 1階の状態 | 1階の月収入 | 年間賃料収入(住居380万円+1階) | 表面利回り |
|---|---|---|---|
| 店舗(現状) | 10万円 | 500万円 | 10.0% |
| トランクルーム 稼働率50% | 18万円 | 596万円 | 11.9% |
| トランクルーム 稼働率70% | 25.2万円 | 682.4万円 | 13.6% |
| トランクルーム 稼働率80% | 28.8万円 | 725.6万円 | 14.5% |
| トランクルーム 満室 | 36万円 | 812万円 | 16.2% |
稼働率が50%でも、店舗のときより収入は増える計算です。
売却価格の目安
買主が同じ表面利回り10%で評価すると、稼働率70%なら682.4万円÷10%=約6,824万円、満室なら812万円÷10%=8,120万円になります。
ただし実際には、トランクルームの収入は住居の家賃より不安定と見られやすく、その分を割り引いて評価する買主が多いと考えられます。たとえば、住居部分は10%、トランクルーム部分は15%で評価された場合(稼働率70%)は、次のようになります。
- 住居部分:380万円÷10%=3,800万円
- トランクルーム部分:302.4万円(25.2万円×12か月)÷15%=2,016万円
- 合計:約5,816万円
このように割り引いて見られても、現状の5,000万円を上回る可能性があります。
見落としやすい経費
表面利回りには経費が含まれていません。店舗のテナントは光熱費などを自分で負担するのが一般的ですが、トランクルームでは運営委託料、照明・空調の電気代、広告費などをオーナーが負担することが多くなります。さらに、内装工事や設備などの転用費用もかかります。実際に手取りが増えるかは、これらを差し引いて確認することが大切です。
メリット:利回りが上がり、物件の魅力が増す
- 1階の収益が上がる:上の例では、満室で月26万円、年312万円の増収
- 表面利回りが上がる:買主が物件を探すときの目に留まりやすくなる
- 住居とは違う収入源になる:住居の空室とトランクルームの稼働は連動しにくく、収入の分散につながる面がある
- テナントのトラブルが起きにくい:店舗のような営業時間・臭い・騒音の問題が少ない
- 上の住民の需要も見込める:建物の入居者自身が利用者になる可能性もある
デメリット:融資がつきにくく、買主が限られる
トランクルームは「事業」として見られやすい
アパートローンなどの不動産投資向けの融資は、物件の収益力と担保価値をもとに審査されます。住居の家賃は比較的安定した収入として評価されやすい一方、トランクルームは「事業収入」として扱われ、収入の安定性が低いと判断されやすい傾向があると考えられます。その結果、次のようなことが起こり得ます。
- 金融機関がトランクルームの収入を審査上の収入として低く見積もる、または算入しない
- 融資額が伸びず、買主の自己資金の負担が大きくなる
- 一般的な不動産投資向けの融資が通りにくくなる
融資が使いにくくなると、現金で購入できる人や、事業として理解のある法人・投資家に買主が限られやすい点がデメリットです。金融機関によって考え方は異なるため、売り出す前に、地元の金融機関の見方を確認しておくことをおすすめします。
稼働実績がないと評価されにくい
トランクルームは、開業から満室に近づくまで時間がかかるのが一般的です。開業してすぐに売り出しても、稼働率が低い段階では収益として評価されにくくなります。1〜2年程度の稼働実績を示せる状態で売り出すほうが、買主に説明しやすくなると考えられます。
転用費用と運営経費がかかる
内装工事、空調・防犯設備、用途変更の手続き費用などの初期費用に加え、運営委託料や電気代などの経費もかかります。売却価格の上昇分より費用が大きければ、意味がありません。
転用前に確認したい法律・税金のポイント
用途変更と消防法
店舗をトランクルームに変えると、建築基準法上の用途が変わる場合があります。用途を変える部分の床面積が200㎡を超えると、用途変更の確認申請が必要です(30坪は約99㎡)。200㎡以下でも、建築基準法や消防法の基準には適合させる必要があります。住居と同じ建物内にあるため、防火区画や出入口の分け方などにも配慮が必要です。建築士や岡山市の窓口、消防署に事前に相談しましょう。
固定資産税(住宅用地の特例)
1階が店舗、上が住居という建物の敷地は、建物全体に占める住居部分の割合によって、住宅用地の特例が適用される範囲が決まります。地上4階以下の建物なら、居住部分が2分の1以上であれば敷地全体、4分の1以上2分の1未満なら敷地の半分が特例の対象です。店舗をトランクルームに変えても住居部分の割合は変わらないため影響は小さいと考えられますが、念のため確認しておきましょう。
消費税
住居の家賃は消費税がかかりませんが、トランクルームの利用料は消費税の課税対象になるのが一般的です。売上の規模によっては消費税の申告が必要になることや、売却時の消費税の扱いに影響することもあるため、税理士に確認しておきましょう。
売却までの流れ
- 現状のまま売った場合の査定を取る:比較の基準をつくる
- トランクルームの需要と収支を試算する:周辺の競合・料金、運営委託の条件、転用費用
- 法令・税金を確認する:用途変更、消防法、固定資産税、消費税
- 転用・運営開始:運営は専門会社への委託も選択肢
- 稼働実績を積む:稼働率の推移、レントロール(入居状況の一覧表)を整える
- 売り出す:現金購入者や事業に理解のある買主に向けて、収支資料とともに紹介する
運営を委託している場合は、委託契約を買主が引き継げるかも確認しておきましょう。売り出し後の価格交渉の考え方は指値(値下げ交渉)への対応の記事、契約時の準備は売買契約の持ち物チェックリストをご覧ください。
トランクルーム化と、ほかの選択肢の比較
| 選択肢 | メリット | デメリット |
|---|---|---|
| そのまま売る | 費用・手間がかからず早く売れる | 利回りが変わらず、価格が伸びにくい |
| 店舗の家賃や入居者を見直してから売る | 一般的な収益物件として評価されやすい | 立地によっては家賃を上げにくい、長く空く |
| 住戸に変えてから売る | 住居の収入として融資で評価されやすい | 工事費が大きく、用途変更の手続きも必要 |
| トランクルームにしてから売る | 利回りが大きく上がる可能性がある | 融資がつきにくく買主が限られる。稼働実績と経費の確認が必要 |
どれが合うかは、立地、建物の状態、売却の時期、オーナーの資金状況によって変わります。複数の選択肢を数字で比べてから判断するのがおすすめです。
よくある質問
Q. 売却を急いでいる場合でもトランクルーム化は有効ですか?
A. 稼働実績が評価されるまで時間がかかるため、売却を急ぐ場合には向かないことが多いです。数年後の売却を見据えて準備する方法と考えるのが現実的です。
Q. 坪単価2万円は、岡山でも見込めますか?
A. この記事の坪単価は計算のための仮の数字です。実際の料金は、周辺のトランクルームの料金や需要によって変わります。転用前に、近くの施設の料金と空き状況を確認しましょう。
Q. トランクルームの運営は自分でしなければなりませんか?
A. 集客から清掃、トラブル対応まで専門会社に委託する方法があります。委託料や契約期間、売却時に買主へ引き継げるかを確認しましょう。
Q. 買主が融資を使えないと、売れないのですか?
A. 現金で購入できる投資家や法人、トランクルーム事業に理解のある金融機関を利用する買主などが対象になります。買主の層は狭まりますが、売れないわけではありません。
まとめ
- 収益物件の価格は「年間賃料収入÷表面利回り」で判断されやすい
- 例:5,000万円・表面利回り10%の物件で、店舗30坪(月10万円)をトランクルーム(満室月36万円)にすると、月26万円・年312万円の増収、表面利回りは約16.2%に
- 稼働率50%でも利回りは約11.9%と、店舗のときより高くなる計算
- トランクルームは事業として見られやすく、一般的な不動産融資がつきにくい。経費と稼働実績も確認が必要
- そのまま売る、店舗の見直し、住戸化とも数字で比べて選ぶ
1階の店舗スペースは、使い方次第で物件の価値を高める余地になります。売却前に、その可能性を一度検討してみてはいかがでしょうか。
参考情報・出典
- キュラーズ「トランクルーム市場、2008年比3倍超の930億円へ拡大」(2026年7月)
- 幻冬舎ゴールドオンライン「住宅ローンとアパートローンの違い」(アパートローンの審査)
- 名古屋市「用途変更に係るよくある質問」
- 国土交通省「用途変更後の適切な維持保全について」
- 東京都主税局「固定資産税・都市計画税(土地・家屋)」(住宅用地の範囲)
- 国税庁 No.6213「土地の一時的貸付け、駐車場の貸付け等」
新着記事をメールでお届けします
不動産の売却・購入・投資に役立つ記事を公開したときに、メールでお知らせします。登録は無料で、いつでも配信を停止できます。